 每日精选
MSCI降级机制
Is Indonesia’s Stock Market Becoming Uninvestable?
核心摘要
印尼股市是否会因MSCI可能直降standalone而不可投资?判断:监管可信度不足,修补太迟,历史先例不利。
干货提炼
主题一:MSCI降级机制
- 被动资金会被迫卖出:MSCI不是监管机构或信用评级机构,而是指数公司;若印尼被移出MSCI新兴市场指数,跟踪该指数的被动基金必须卖出,主动基金也可能减仓,压力会传导到股市、汇率和债市。
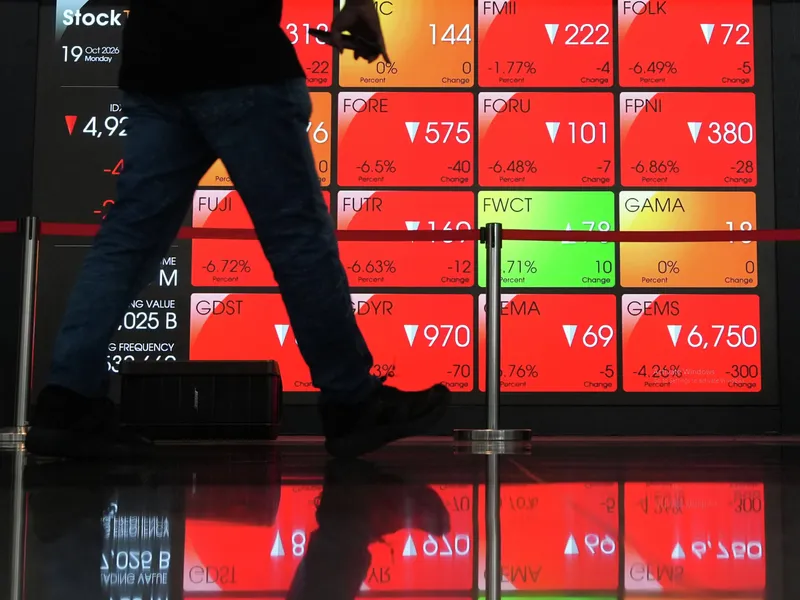
- 降级后果已经可见:印尼股市今年跌约40%,出现约50亿美元的创纪录外资流出;10月16日MSCI宣布考虑降级当天,股市跌近12%,是1998年亚洲金融危机以来最大单日跌幅。
- 历史最低层级几乎无人:MSCI分类为发达市场、新兴市场、前沿市场和standalone;目前亚太地区没有市场被列为standalone。
主题二:问题根源:操纵
- MSCI担忧的是可投资性:今年1月MSCI就冻结印尼股票相关指数变更并警告可降至前沿市场,理由是协调交易、自由流通量不真实、所有权披露不透明。
- 存在“MSCI trade”:当地做法是用关联股东把free float做大,再通过协调交易推高股价,使股票看起来够大够流动,从而被纳入指数,被动基金会接盘买入。
- 监管已祭出重罚但仍被质疑:10月16日同一天,印尼对三家上市公司相关案件罚款1.17亿美元,并对券商和市场参与者实施制裁。
主题三:监管修补的缺口
- 印尼做了规则修补:措施包括披露关联股东信息、创建高集中持股名单并从基准指数移除、分阶段提高最低自由流通比例。
- MSCI要的不只是罚款:报道显示MSCI特别关注“核威慑”式执法,比如监禁和市场禁入,以及真正的市场监控能力;上百名市场参与者与MSCI开会时,MSCI仍强调需要改革以清除坏参与者。
- 现行措施可能不够:MSCI没有给出绝对路线图,但明确要看到“可投资、不受操纵的市场”;印尼已努力六个多月,MSCI仍直接启用降为standalone的正式程序。
主题四:经济和政治包袱
- 降级会打击增长目标:印尼政府提出8%的经济增速目标,这需要外资;若资金继续流出,汇率压力、政府和公司借贷成本上升都会让目标更难实现。
- 清理市场需要顶层的政治支持:印尼在腐败排名上表现很差,涉事公司背后有印尼最富有的商业人物;若要彻底清理市场,需要最高层政治支持。
主题五:历史先例与全球影响
- 历史先例对印尼不利:MSCI公开记录中,没有新兴市场成功击败过“直接降为standalone”的正式提案。
- 印尼会成为全球投资者的警示信号:印尼被视为新兴市场风向标,若降级,等于向纽约、伦敦、加州的投资者宣告“连冒险者都不愿去”,可能让印尼从投资组合和投资视野中被移除。
高光金句
- ❝ No Asia-Pacific market is currently classified as standalone, but that is what Indonesia is facing now. ❞
- ❝ It's too risky for even the risk takers to go to. ❞
- ❝ MSCI's published record essentially says that there's no clear example of an emerging market defeating a formal proposal to move directly to standalone status. ❞
提及资源
- 本集暂无提及外部资源
- 人物/公司/组织:MSCI - 总部在美国、纽交所上市的指数公司,正考虑把印尼从新兴市场直接降至standalone。
观点摘要,非翻译;引用均为原文逐字摘录,版权归原作者所有 · 收听原文
 扫码下载 iOS 应用